Domain donau-rad-tour.de kaufen?
Wir ziehen mit dem Projekt
donau-rad-tour.de um.
Sind Sie am Kauf der Domain
donau-rad-tour.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain donau-rad-tour.de kaufen?
Welcher Fluss fließt in die Donau?
Welcher Fluss fließt in die Donau? Die Antwort auf diese Frage ist die March. Die March ist ein Nebenfluss der Donau und fließt durch Österreich, die Slowakei und Ungarn, bevor sie in die Donau mündet. Sie ist etwa 350 Kilometer lang und trägt zur Wasserführung der Donau bei. Die March ist auch bekannt für ihre natürliche Schönheit und ihre Bedeutung für die Tier- und Pflanzenwelt entlang ihres Verlaufs. **
Donau Städte
WienBudapestBratislavaRegensbu...Mehr Ergebnisse **

Ähnliche Suchbegriffe für Steuerberatervergütungsverordnung-Kommentar
Top-Angebote
Produkte zum Begriff Steuerberatervergütungsverordnung-Kommentar:
-
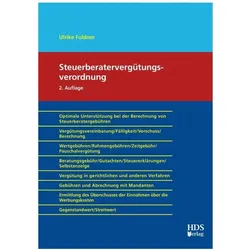
Steuerberatervergütungsverordnung, Fachbücher von Ulrike FuldnerDas Fachbuch "Steuerberatervergütungsverordnung" bietet eine umfassende Unterstützung für Steuerberater bei der Berechnung von Gebühren. Es behandelt zentrale Themen wie Vergütungsvereinbarungen, Fälligkeiten, Vorschüsse sowie verschiedene Gebührenarten wie Wertgebühren, Rahmengebühren und Pauschalvergütungen. Zudem werden wichtige Aspekte der Abrechnung mit Mandanten und die Ermittlung des Überschusses der Einnahmen über die Werbungskosten behandelt. Das Buch dient als wertvolle Hilfestellung für die Erstellung von Honorarrechnungen und bietet Informationen zur Honoraroptimierung. Es ist ein unverzichtbares Nachschlagewerk für Steuerberater, die ihre Auftragsklarheit durch schriftliche Verträge und transparente Gebührenstrukturen verbessern möchten.59,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerberatervergütungsverordnung KommentarSteuerberatervergütungsverordnung Kommentar , Aktuell Seit der letzten Auflage haben sich zahlreiche Änderungen im Bereich der Steuerberatervergütung ergeben. So wurde bspw. durch die Vierte Verordnung zur Änderung steuerlicher Verordnungen für Pauschalvergütungen i.S.d. § 14 StBVV die Textform eingeführt und die Regelung in § 29 StBVV für die Vergütung des Steuerberaters für die Teilnahme an einer Außen- oder Zollprüfung neu gefasst. Zahlreiche Änderungen sieht die Fünfte Verordnung zur Änderung steuerlicher Verordnungen vor. Hervorzuheben sind die Änderungen in § 9 Abs. 1 StBVV (Verzicht auf Schriftform- und Unterschriftserfordernis), in § 25 Abs. 1 StBVV (Anhebung des Mindestgegenstandswertes und des oberen Rahmensatzes) und in § 40 StBVV (Verweis auf die Vorschriften des RVG für die Abrechnung der Tätigkeit im außergerichtlichen Rechtsbehelfsverfahren). Daneben finden sich in weiteren Vorschriften Anhebungen des Rahmensatzes. Auch die Gebühren der Tabellen A bis D wurden um ca. 12 % erhöht. Selbstverständlich sind alle Neuerungen in der aktuellen Auflage bereits berücksichtigt. Ebenso sind natürlich auch die bisherigen Aktualisierungen des 360° eKommentars StBVV vollständig enthalten. Rechtssicher auch in schwierigen Fällen Die einzelnen Vorschriften der Steuerberatervergütungsverordnung sowie § 9a StBerG (Erfolgshonorar) und § 64 StBerG (Gebührenordnung) werden fundiert kommentiert. Daneben wird ausführlich auf die vereinbaren Tätigkeiten (§ 57 Abs. 3 Nr. 2 und 3 StBerG, § 15 BOStB) eingegangen. Schnelle Ermittlung der Gebühren Mit dem neuen Verordnungstext und den aktuellen Gebührentabellen lässt sich das anfallende Beraterhonorar schnell ermitteln. Alltagstaugliche Arbeitshilfen zur effektiven Praxisorganisation Das Werk enthält Musterverträge und -anträge sowie ein umfassendes Streitwert-ABC der Finanzgerichtsbarkeit. Die Kommentierungen enthalten zudem Berechnungsbeispiele und Praxistipps. Die inhaltlichen Schwerpunkte Grundlagen des Gebührenrechts Kommentierungen aller Vorschriften der StBVV Kommentierungen zum StBerG (§ 9a, § 64, § 57 Abs. 3 Nr. 2 und 3) Beispiele und Praxistipps Gebührentabellen Verordnungstext Musterverträge und -anträge (z. B. Steuerberatungsvertrag, Vergütungsvereinbarungen mit Anmerkungen, Antrag auf Kostenfestsetzung u.v.m.) Streitwert-ABC der Finanzgerichtsbarkeit , Zusatzbeleuchtung > Beleuchtung , Auflage: 3. Auflage 2020, Erscheinungsjahr: 202011, Produktform: Leinen, Beilage: Inklusive Zugang zur Online-Datenbank, Auflage: 20003, Auflage/Ausgabe: 3. Auflage 2020, Seitenzahl/Blattzahl: 706, Keyword: BOStB; Belehrungspflicht; Beraterhonorar; Erfolgshonorar; Feiter; Finanzgerichtsbarkeit; Gebührenordnung; Gebührenrecht; Gebührentabellen; Kostenrecht; Kostenrechtsmodernisierungsgesetz; Musterverträge; Ratgeber; StBVV; StBerG; Steuer Vergütungsverordnung; Steuerberater Verordnung; fachliteratur steuerrecht, Fachschema: Beratung / Steuerberatung~Steuerberatung - Steuerberater~Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, Fachkategorie: Steuer- und Abgabenrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Stollfuß Verlag, Verlag: Stollfuß Verlag, Verlag: Lefebvre Sarrut GmbH, Länge: 216, Breite: 157, Höhe: 43, Gewicht: 1011, Produktform: Leinen, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783083194019 9783083194002, Alternatives Format EAN: 9783081894003, Ähnliches Produkt: 9783083710097 9783083740193 9783083630203, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,98,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
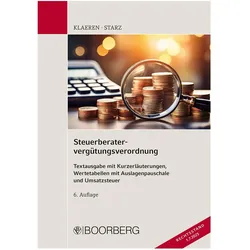
Steuerberatervergütungsverordnung, Fachbücher von Michael Klaeren, Bernhard StarzDie "Steuerberatervergütungsverordnung" ist ein umfassendes Fachbuch, das die aktuelle Fassung der StBVV ab dem 1. Juli 2025 detailliert darstellt. Es enthält den vollständigen Text der Verordnung sowie die relevanten Gebührentabellen, die eine schnelle und präzise Gebührenfindung ermöglichen. Die Änderungen der Verordnung sind klar hervorgehoben und durch erläuternde Fussnoten ergänzt, was die praktische Anwendung erleichtert. Die Tabellen A bis D sind mit der Auslagenpauschale und Umsatzsteuer versehen, sodass Leser*innen sofort die relevanten Informationen für Mandantengespräche und die Rechnungserstellung abrufen können. Der erfahrene Autor Bernhard Starz bringt seine Expertise aus der Praxis ein, um die Neuerungen und deren Auswirkungen verständlich zu erläutern. Dieses Buch ist ein unverzichtbares Werkzeug für Steuerberater*innen, die sich mit den aktuellen Regelungen vertraut machen möchten.32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wo liegt der Donau?
Die Donau ist der zweitlängste Fluss in Europa und fließt durch insgesamt zehn Länder, darunter Deutschland, Österreich, Ungarn und Rumänien. Sie entspringt im Schwarzwald in Deutschland und mündet schließlich ins Schwarze Meer in Rumänien. Auf ihrem Weg durchquert die Donau verschiedene Landschaften und Städte, darunter die bayerische Hauptstadt München, die österreichische Hauptstadt Wien und die ungarische Hauptstadt Budapest. Die Donau ist nicht nur ein wichtiger Verkehrsweg für den Handel, sondern auch ein beliebtes Reiseziel für Touristen, die die malerischen Landschaften und historischen Städte entlang des Flusses erkunden möchten. **
-
Wo endet die Donau?
Die Donau, der zweitlängste Fluss Europas, entspringt im Schwarzwald in Deutschland und fließt durch insgesamt zehn Länder, darunter Österreich, Ungarn, die Slowakei und Rumänien. Ihr Delta mündet schließlich in das Schwarze Meer. Somit endet die Donau an der rumänischen Küste des Schwarzen Meeres. Die Gesamtlänge des Flusses beträgt etwa 2.850 Kilometer. **
-
Welche Länder durchfließt die Donau und wie lange erstreckt sich der Fluss insgesamt?
Die Donau fließt durch insgesamt 10 Länder: Deutschland, Österreich, Slowakei, Ungarn, Kroatien, Serbien, Bulgarien, Rumänien, Moldawien und die Ukraine. Der Fluss erstreckt sich insgesamt über eine Länge von etwa 2.857 Kilometern. **
-
Was sind die wichtigsten Nebenflüsse der Donau und welche Länder durchfließt der Fluss?
Die wichtigsten Nebenflüsse der Donau sind die Inn, die Save und die Theiß. Die Donau fließt durch insgesamt 10 Länder: Deutschland, Österreich, Slowakei, Ungarn, Kroatien, Serbien, Bulgarien, Rumänien, Moldawien und die Ukraine. **

Ist die Antwort "kein Kommentar" ein Kommentar?
Ja, die Antwort "kein Kommentar" ist selbst ein Kommentar, da sie eine Aussage darüber macht, dass keine weiteren Informationen oder Meinungen gegeben werden sollen. Es ist eine bewusste Entscheidung, sich nicht zu äußern. **
Ist es "der Kommentar" oder "das Kommentar"?
Es heißt "der Kommentar". Das Wort "Kommentar" ist männlich im Deutschen. **
Top-Angebote
Produkte zum Begriff Steuerberatervergütungsverordnung-Kommentar:
-
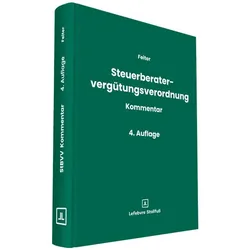
Steuerberatervergütungsverordnung Kommentar, Fachbücher von Anja Heister, Gregor FeiterDer "Steuerberatervergütungsverordnung Kommentar" bietet eine umfassende und detaillierte Analyse der Grundlagen des Gebührenrechts sowie eine Kommentierung aller relevanten Vorschriften der Steuerberatervergütungsverordnung (StBVV). Diese aktuelle Auflage berücksichtigt alle wesentlichen Änderungen im Bereich der Steuerberatervergütung, die seit der letzten Veröffentlichung in Kraft getreten sind. Dazu gehören unter anderem Anpassungen durch das Sanierungs- und Insolvenzrechtsfortentwicklungsgesetz, das Kostenrechtsänderungsgesetz und das Legal-Tech-Gesetz. Darüber hinaus enthält das Werk eine Übersicht über Streitwerte für die Finanzgerichtsbarkeit, Gebührentabellen, den Verordnungstext sowie Muster, die für die Praxis von Bedeutung sind. Mit 752 Seiten bietet dieses Fachbuch eine wertvolle Ressource für Steuerberater und Fachleute im Bereich Wirtschaft und Recht.139,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerberatervergütungsverordnung Kommentar, Gebundene Ausgabe von Gregor Feiter,Anja Heister, Lefebvre Stollfuß - Zweigniederlassung der LefebvreSteuerberatervergütungsverordnung Kommentar, Gebundene Ausgabe Von Gregor Feiter,anja Heister, Lefebvre Stollfuß - Zweigniederlassung Der Lefebvre Gmbh, 978-3-08-319403-3, Seitenanzahl: 752139,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerberatervergütungsverordnung, Fachbücher von Ulrike FuldnerDas Fachbuch "Steuerberatervergütungsverordnung" bietet eine umfassende Unterstützung für Steuerberater bei der Berechnung von Gebühren. Es behandelt zentrale Themen wie Vergütungsvereinbarungen, Fälligkeiten, Vorschüsse sowie verschiedene Gebührenarten wie Wertgebühren, Rahmengebühren und Pauschalvergütungen. Zudem werden wichtige Aspekte der Abrechnung mit Mandanten und die Ermittlung des Überschusses der Einnahmen über die Werbungskosten behandelt. Das Buch dient als wertvolle Hilfestellung für die Erstellung von Honorarrechnungen und bietet Informationen zur Honoraroptimierung. Es ist ein unverzichtbares Nachschlagewerk für Steuerberater, die ihre Auftragsklarheit durch schriftliche Verträge und transparente Gebührenstrukturen verbessern möchten.59,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerberatervergütungsverordnung KommentarSteuerberatervergütungsverordnung Kommentar , Aktuell Seit der letzten Auflage haben sich zahlreiche Änderungen im Bereich der Steuerberatervergütung ergeben. So wurde bspw. durch die Vierte Verordnung zur Änderung steuerlicher Verordnungen für Pauschalvergütungen i.S.d. § 14 StBVV die Textform eingeführt und die Regelung in § 29 StBVV für die Vergütung des Steuerberaters für die Teilnahme an einer Außen- oder Zollprüfung neu gefasst. Zahlreiche Änderungen sieht die Fünfte Verordnung zur Änderung steuerlicher Verordnungen vor. Hervorzuheben sind die Änderungen in § 9 Abs. 1 StBVV (Verzicht auf Schriftform- und Unterschriftserfordernis), in § 25 Abs. 1 StBVV (Anhebung des Mindestgegenstandswertes und des oberen Rahmensatzes) und in § 40 StBVV (Verweis auf die Vorschriften des RVG für die Abrechnung der Tätigkeit im außergerichtlichen Rechtsbehelfsverfahren). Daneben finden sich in weiteren Vorschriften Anhebungen des Rahmensatzes. Auch die Gebühren der Tabellen A bis D wurden um ca. 12 % erhöht. Selbstverständlich sind alle Neuerungen in der aktuellen Auflage bereits berücksichtigt. Ebenso sind natürlich auch die bisherigen Aktualisierungen des 360° eKommentars StBVV vollständig enthalten. Rechtssicher auch in schwierigen Fällen Die einzelnen Vorschriften der Steuerberatervergütungsverordnung sowie § 9a StBerG (Erfolgshonorar) und § 64 StBerG (Gebührenordnung) werden fundiert kommentiert. Daneben wird ausführlich auf die vereinbaren Tätigkeiten (§ 57 Abs. 3 Nr. 2 und 3 StBerG, § 15 BOStB) eingegangen. Schnelle Ermittlung der Gebühren Mit dem neuen Verordnungstext und den aktuellen Gebührentabellen lässt sich das anfallende Beraterhonorar schnell ermitteln. Alltagstaugliche Arbeitshilfen zur effektiven Praxisorganisation Das Werk enthält Musterverträge und -anträge sowie ein umfassendes Streitwert-ABC der Finanzgerichtsbarkeit. Die Kommentierungen enthalten zudem Berechnungsbeispiele und Praxistipps. Die inhaltlichen Schwerpunkte Grundlagen des Gebührenrechts Kommentierungen aller Vorschriften der StBVV Kommentierungen zum StBerG (§ 9a, § 64, § 57 Abs. 3 Nr. 2 und 3) Beispiele und Praxistipps Gebührentabellen Verordnungstext Musterverträge und -anträge (z. B. Steuerberatungsvertrag, Vergütungsvereinbarungen mit Anmerkungen, Antrag auf Kostenfestsetzung u.v.m.) Streitwert-ABC der Finanzgerichtsbarkeit , Zusatzbeleuchtung > Beleuchtung , Auflage: 3. Auflage 2020, Erscheinungsjahr: 202011, Produktform: Leinen, Beilage: Inklusive Zugang zur Online-Datenbank, Auflage: 20003, Auflage/Ausgabe: 3. Auflage 2020, Seitenzahl/Blattzahl: 706, Keyword: BOStB; Belehrungspflicht; Beraterhonorar; Erfolgshonorar; Feiter; Finanzgerichtsbarkeit; Gebührenordnung; Gebührenrecht; Gebührentabellen; Kostenrecht; Kostenrechtsmodernisierungsgesetz; Musterverträge; Ratgeber; StBVV; StBerG; Steuer Vergütungsverordnung; Steuerberater Verordnung; fachliteratur steuerrecht, Fachschema: Beratung / Steuerberatung~Steuerberatung - Steuerberater~Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, Fachkategorie: Steuer- und Abgabenrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Stollfuß Verlag, Verlag: Stollfuß Verlag, Verlag: Lefebvre Sarrut GmbH, Länge: 216, Breite: 157, Höhe: 43, Gewicht: 1011, Produktform: Leinen, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783083194019 9783083194002, Alternatives Format EAN: 9783081894003, Ähnliches Produkt: 9783083710097 9783083740193 9783083630203, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,98,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welcher Fluss fließt in die Donau?
Welcher Fluss fließt in die Donau? Die Antwort auf diese Frage ist die March. Die March ist ein Nebenfluss der Donau und fließt durch Österreich, die Slowakei und Ungarn, bevor sie in die Donau mündet. Sie ist etwa 350 Kilometer lang und trägt zur Wasserführung der Donau bei. Die March ist auch bekannt für ihre natürliche Schönheit und ihre Bedeutung für die Tier- und Pflanzenwelt entlang ihres Verlaufs. **
-
Donau Städte
WienBudapestBratislavaRegensbu...Mehr Ergebnisse **
-
Wo liegt der Donau?
Die Donau ist der zweitlängste Fluss in Europa und fließt durch insgesamt zehn Länder, darunter Deutschland, Österreich, Ungarn und Rumänien. Sie entspringt im Schwarzwald in Deutschland und mündet schließlich ins Schwarze Meer in Rumänien. Auf ihrem Weg durchquert die Donau verschiedene Landschaften und Städte, darunter die bayerische Hauptstadt München, die österreichische Hauptstadt Wien und die ungarische Hauptstadt Budapest. Die Donau ist nicht nur ein wichtiger Verkehrsweg für den Handel, sondern auch ein beliebtes Reiseziel für Touristen, die die malerischen Landschaften und historischen Städte entlang des Flusses erkunden möchten. **
-
Wo endet die Donau?
Die Donau, der zweitlängste Fluss Europas, entspringt im Schwarzwald in Deutschland und fließt durch insgesamt zehn Länder, darunter Österreich, Ungarn, die Slowakei und Rumänien. Ihr Delta mündet schließlich in das Schwarze Meer. Somit endet die Donau an der rumänischen Küste des Schwarzen Meeres. Die Gesamtlänge des Flusses beträgt etwa 2.850 Kilometer. **
Ähnliche Suchbegriffe für Steuerberatervergütungsverordnung-Kommentar
-
Steuerberatervergütungsverordnung, Fachbücher von Michael Klaeren, Bernhard StarzDie "Steuerberatervergütungsverordnung" ist ein umfassendes Fachbuch, das die aktuelle Fassung der StBVV ab dem 1. Juli 2025 detailliert darstellt. Es enthält den vollständigen Text der Verordnung sowie die relevanten Gebührentabellen, die eine schnelle und präzise Gebührenfindung ermöglichen. Die Änderungen der Verordnung sind klar hervorgehoben und durch erläuternde Fussnoten ergänzt, was die praktische Anwendung erleichtert. Die Tabellen A bis D sind mit der Auslagenpauschale und Umsatzsteuer versehen, sodass Leser*innen sofort die relevanten Informationen für Mandantengespräche und die Rechnungserstellung abrufen können. Der erfahrene Autor Bernhard Starz bringt seine Expertise aus der Praxis ein, um die Neuerungen und deren Auswirkungen verständlich zu erläutern. Dieses Buch ist ein unverzichtbares Werkzeug für Steuerberater*innen, die sich mit den aktuellen Regelungen vertraut machen möchten.32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Länder durchfließt die Donau und wie lange erstreckt sich der Fluss insgesamt?
Die Donau fließt durch insgesamt 10 Länder: Deutschland, Österreich, Slowakei, Ungarn, Kroatien, Serbien, Bulgarien, Rumänien, Moldawien und die Ukraine. Der Fluss erstreckt sich insgesamt über eine Länge von etwa 2.857 Kilometern. **
-
Was sind die wichtigsten Nebenflüsse der Donau und welche Länder durchfließt der Fluss?
Die wichtigsten Nebenflüsse der Donau sind die Inn, die Save und die Theiß. Die Donau fließt durch insgesamt 10 Länder: Deutschland, Österreich, Slowakei, Ungarn, Kroatien, Serbien, Bulgarien, Rumänien, Moldawien und die Ukraine. **
-
Ist die Antwort "kein Kommentar" ein Kommentar?
Ja, die Antwort "kein Kommentar" ist selbst ein Kommentar, da sie eine Aussage darüber macht, dass keine weiteren Informationen oder Meinungen gegeben werden sollen. Es ist eine bewusste Entscheidung, sich nicht zu äußern. **
-
Ist es "der Kommentar" oder "das Kommentar"?
Es heißt "der Kommentar". Das Wort "Kommentar" ist männlich im Deutschen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.